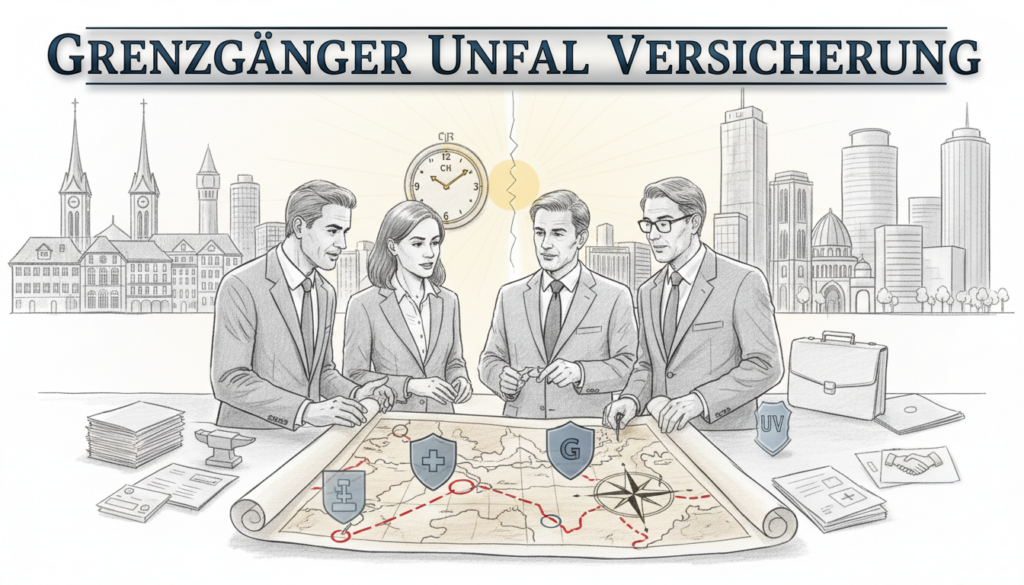
Die Grenzgänger Unfallversicherung ist eine wichtige Ergänzung zur obligatorischen Unfallversicherung für Berufspendler in die Schweiz. Rund 70 Prozent aller Unfälle passieren in der Freizeit, also ausserhalb der Arbeitszeit und des Arbeitsweges. Eine private Police schliesst diese finanzielle Lücke und bietet umfassenden Schutz.

Das Wichtigste in Kürze
- Die gesetzliche Unfallversicherung in der Schweiz deckt nur Arbeitsunfälle und Wegeunfälle ab.
- Eine private Grenzgänger Unfallversicherung schützt bei Unfällen in der Freizeit.
- Die Leistungen umfassen Invaliditätsleistungen, Taggelder und Kostenbeteiligungen.
- Die Prämien sind abhängig vom Alter, Beruf und den gewählten Leistungen.
Warum ist eine Grenzgänger Unfallversicherung wichtig?
Als Grenzgänger, der in Deutschland wohnt und in der Schweiz arbeitet, sind Sie durch die obligatorische Unfallversicherung Ihres Schweizer Arbeitgebers abgesichert. Dieser Schutz greift jedoch ausschliesslich bei Unfällen, die während der Arbeitszeit oder auf dem direkten Arbeitsweg passieren. Unfälle im Haushalt, beim Sport oder anderen Freizeitaktivitäten sind nicht abgedeckt. Da ein Grossteil der Unfälle ausserhalb der Arbeitszeit geschieht, ist eine zusätzliche private Absicherung sinnvoll.
Was deckt die obligatorische Unfallversicherung in der Schweiz ab?
Die obligatorische Unfallversicherung in der Schweiz, abgedeckt durch den Arbeitgeber, leistet bei Berufsunfällen und Berufskrankheiten. Ebenfalls eingeschlossen sind Unfälle auf dem Arbeitsweg. Die Leistungen umfassen Heilungskosten, Taggelder bei Arbeitsunfähigkeit, Invalidenrenten und Hinterbliebenenleistungen. Es ist wichtig zu wissen, dass diese Versicherung nur für Unfälle im beruflichen Kontext aufkommt. Für alle anderen Unfälle benötigen Sie eine zusätzliche Absicherung.
Welche Leistungen bietet eine private Grenzgänger Unfallversicherung?
Eine private Grenzgänger Unfallversicherung bietet eine Reihe von Leistungen, die über die obligatorische Versicherung hinausgehen. Dazu gehören: (Lesen Sie auch: Grenzgänger Frankreich Krankenversicherung: Was Sie wissen müssen)
- Invaliditätsleistungen: Bei dauerhaften gesundheitlichen Schäden infolge eines Unfalls erhalten Sie eine Kapitalzahlung oder eine Rente.
- Taggelder: Bei vorübergehender Arbeitsunfähigkeit erhalten Sie ein Taggeld, das einen Teil Ihres Lohnausfalls kompensiert.
- Heilungskosten: Die Versicherung übernimmt die Kosten für medizinische Behandlungen, Medikamente und Rehabilitation.
- Todesfallleistungen: Im Todesfall werden Leistungen an die Hinterbliebenen ausgezahlt.
Zusätzlich können je nach Police weitere Leistungen wie Bergungskosten, kosmetische Operationen oder psychologische Betreuung inkludiert sein. Es lohnt sich, die verschiedenen Angebote genau zu vergleichen.
Achten Sie beim Vergleich der Angebote auf die Höhe der Versicherungssummen, die Karenzzeit (Zeitraum, in dem keine Leistungen bezahlt werden) und die Bedingungen für die Auszahlung der Leistungen.
Wie finde ich die passende Grenzgänger Unfallversicherung?
Die Auswahl der passenden Grenzgänger Unfallversicherung hängt von Ihren individuellen Bedürfnissen und Ihrer Lebenssituation ab. Berücksichtigen Sie folgende Punkte:
- Bedarfsanalyse: Überlegen Sie, welche Risiken Sie besonders absichern möchten. Sind Sie beispielsweise sportlich aktiv, ist eine höhere Invaliditätsleistung sinnvoll.
- Leistungsvergleich: Vergleichen Sie die Leistungen verschiedener Versicherungsanbieter. Achten Sie auf die Höhe der Versicherungssummen, die Karenzzeit und die Bedingungen für die Auszahlung der Leistungen.
- Prämienvergleich: Vergleichen Sie die Prämien verschiedener Versicherungsanbieter. Beachten Sie, dass die Prämien von Ihrem Alter, Ihrem Beruf und den gewählten Leistungen abhängen.
- Beratung: Lassen Sie sich von einem unabhängigen Versicherungsexperten beraten. Dieser kann Ihnen helfen, die passende Versicherung zu finden und Ihre Fragen zu beantworten.
Welche Faktoren beeinflussen die Prämienhöhe?
Die Prämien für eine Grenzgänger Unfallversicherung werden von verschiedenen Faktoren beeinflusst. Dazu gehören Ihr Alter, Ihr Beruf, Ihr Gesundheitszustand und die gewählten Leistungen. Auch Ihr Wohnort kann eine Rolle spielen, da die Versicherungsanbieter unterschiedliche Risikoeinschätzungen vornehmen. Es ist ratsam, mehrere Angebote einzuholen und die Prämien genau zu vergleichen. (Lesen Sie auch: Grenzgänger Krankheit: Lohnfortzahlung und Rechte in der…)
Was tun im Schadensfall?
Im Falle eines Unfalls ist es wichtig, schnell und richtig zu handeln. Informieren Sie umgehend Ihre Versicherung und Ihren Arbeitgeber. Dokumentieren Sie den Unfallhergang und sammeln Sie alle relevanten Unterlagen, wie Arztberichte und Polizeiberichte. Füllen Sie den Schadenmeldebogen Ihrer Versicherung vollständig aus und reichen Sie ihn zusammen mit den erforderlichen Unterlagen ein. Die Versicherung wird den Schaden prüfen und die Leistungen entsprechend den Versicherungsbedingungen erbringen.
Bewahren Sie alle relevanten Unterlagen im Zusammenhang mit dem Unfall sorgfältig auf. Diese können im weiteren Verlauf der Schadenregulierung benötigt werden.
Rechtliche Grundlagen der Unfallversicherung für Grenzgänger
Für Grenzgänger, die in Deutschland wohnen und in der Schweiz arbeiten, gelten besondere rechtliche Regelungen im Bereich der Unfallversicherung. Die Schweiz und Deutschland haben ein Sozialversicherungsabkommen geschlossen, das die Zuständigkeit für die soziale Sicherheit regelt. Demnach sind Grenzgänger in der Regel in dem Land versichert, in dem sie arbeiten. Das bedeutet, dass Sie als Grenzgänger in der Schweiz der obligatorischen Unfallversicherung unterliegen. Weitere Informationen finden Sie auf der Webseite der Schweizerischen Eidgenossenschaft.

H3: Bin ich verpflichtet, eine private Unfallversicherung abzuschliessen?
Nein, der Abschluss einer privaten Grenzgänger Unfallversicherung ist nicht obligatorisch. Es handelt sich um eine freiwillige Zusatzversicherung, die jedoch dringend empfohlen wird, um die Lücken der obligatorischen Unfallversicherung zu schliessen. Rund 70% der Unfälle passieren in der Freizeit und sind somit nicht durch die obligatorische Versicherung abgedeckt. (Lesen Sie auch: Grenzgänger Bodensee: Rechte, Pflichten und Was Pendler…)
Die Vorteile einer privaten Unfallversicherung im Überblick
Zusammenfassend bietet eine private Grenzgänger Unfallversicherung folgende Vorteile:
- Umfassender Schutz bei Unfällen in der Freizeit
- Ergänzung zur obligatorischen Unfallversicherung
- Finanzielle Absicherung bei Invalidität, Arbeitsunfähigkeit und Todesfall
- Individuelle Anpassung an Ihre Bedürfnisse
Eine private Unfallversicherung kann die finanzielle Belastung nach einem Unfall erheblich reduzieren und Ihnen helfen, Ihren Lebensstandard aufrechtzuerhalten. Es ist eine Investition in Ihre Sicherheit und Ihre Zukunft.
Laut SRF ereignen sich die meisten Unfälle im Haushalt.
Fazit: Grenzgänger Unfallversicherung – Eine sinnvolle Ergänzung
Die Grenzgänger Unfallversicherung ist eine sinnvolle Ergänzung zur obligatorischen Unfallversicherung für Berufspendler in die Schweiz. Sie schliesst die Lücken, die durch die Beschränkung der gesetzlichen Absicherung auf Arbeitsunfälle und Wegeunfälle entstehen. Angesichts der hohen Wahrscheinlichkeit, einen Unfall in der Freizeit zu erleiden, ist eine private Police eine wichtige Vorsorgemassnahme. Vergleichen Sie die Angebote verschiedener Versicherungsanbieter und lassen Sie sich von einem Experten beraten, um die passende Grenzgänger Unfallversicherung für Ihre individuellen Bedürfnisse zu finden. Eine aktuelle Analyse der NZZ zeigt die steigende Bedeutung privater Vorsorge für Grenzgänger.
📚 Das könnte Sie auch interessieren

Maik Möhring – Vergleich, Markt, Profile (Lead/SEO).