📖 Lesezeit: 10 Minuten | Aktualisiert: Januar 2026
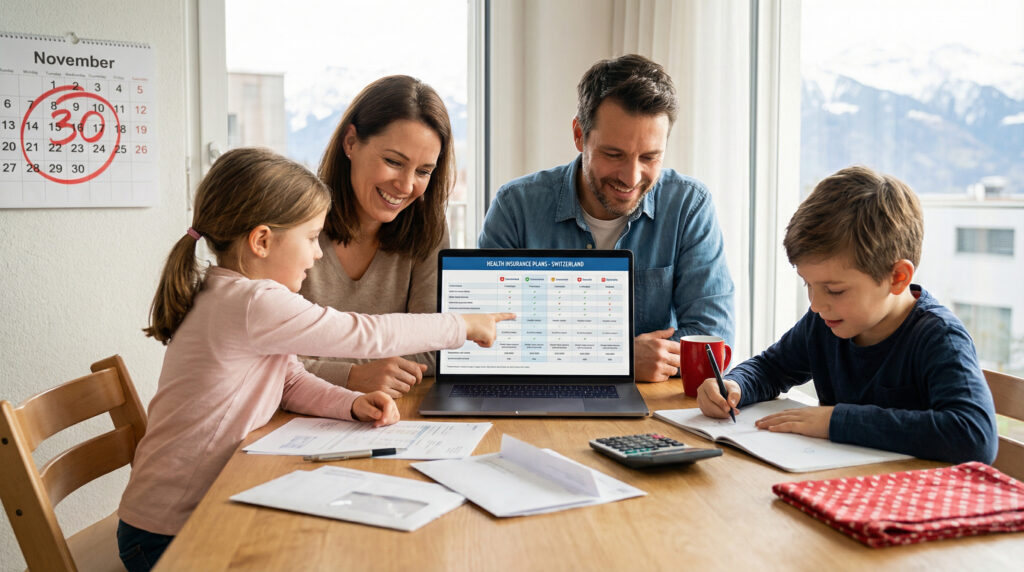
Kurz erklärt: Familien können ihre Krankenkasse jedes Jahr zum 1. Januar wechseln. Die Kündigung muss bis spätestens 30. November bei der bisherigen Kasse eingetroffen sein. Jedes Familienmitglied wird in der Schweiz einzeln versichert – Kinder können bei einer anderen Krankenkasse sein als die Eltern, was oft Sparpotenzial bietet.
Für Familien in der Schweiz bietet der jährliche Krankenkassenvergleich enormes Sparpotenzial – mehrere hundert bis über tausend Franken pro Jahr sind möglich. Anders als in vielen Ländern gibt es hierzulande keine Familienversicherung: Jedes Familienmitglied benötigt eine eigene Grundversicherung. Dieser Ratgeber zeigt Ihnen, wie Sie als Familie den Wechsel optimal koordinieren, welche Besonderheiten für Kinder gelten und wo Sie am meisten sparen können.
Wie funktioniert der Krankenkassenwechsel für Familien?
In der Schweiz ist jede Person individuell krankenversichert – auch innerhalb einer Familie. Das bedeutet: Für jeden Erwachsenen und jedes Kind muss eine separate Kündigung eingereicht und ein neuer Vertrag abgeschlossen werden. Die gute Nachricht: Familienmitglieder müssen nicht bei derselben Krankenkasse versichert sein. Diese Flexibilität eröffnet interessante Sparmöglichkeiten, denn die Prämien unterscheiden sich je nach Anbieter und Kanton erheblich.
⚠️ Wichtig für 2025:
Der 30. November 2025 fällt auf einen Sonntag. Die Kündigungen für alle Familienmitglieder müssen daher spätestens am Freitag, 28. November 2025 bei der jeweiligen Krankenkasse eingetroffen sein!

Welche Fristen gelten für den Familienwechsel?
Für alle Familienmitglieder gelten dieselben Kündigungsfristen. Die Kündigung der Grundversicherung muss bis zum 30. November bei der Krankenkasse eingegangen sein, damit der Wechsel zum 1. Januar wirksam wird. Entscheidend ist nicht der Poststempel, sondern das tatsächliche Eintreffen bei der Versicherung.
| Versicherungsart | Kündigungsfrist | Wechsel per |
|---|---|---|
| Grundversicherung (alle Familienmitglieder) | 30. November | 1. Januar |
| Zusatzversicherung Erwachsene | 30. September (meist 3 Monate) | 1. Januar |
| Zusatzversicherung Kinder | Gemäss Police (meist 3 Monate) | 1. Januar |
| Franchise-Senkung | 30. November | 1. Januar |
| Franchise-Erhöhung | 31. Dezember | 1. Januar |
Können Kinder bei einer anderen Krankenkasse versichert sein als die Eltern?
Ja, Kinder können problemlos bei einer anderen Krankenkasse versichert sein als ihre Eltern. Diese Flexibilität ist ein grosser Vorteil des Schweizer Systems und ermöglicht es Familien, für jedes Familienmitglied den günstigsten Anbieter zu wählen. Viele Familien sparen dadurch mehrere hundert Franken pro Jahr, indem sie Erwachsene und Kinder bei unterschiedlichen Kassen versichern.
Vorteile unterschiedlicher Kassen für Familienmitglieder
- Optimale Prämien: Für Kinder können andere Kassen günstiger sein als für Erwachsene.
- Passende Zusatzleistungen: Kinderversicherungen mit speziellen Leistungen wie Zahnkorrektur wählen.
- Regionale Unterschiede nutzen: Manche Kassen sind in bestimmten Kantonen besonders günstig.
Was kostet die Krankenkasse für Kinder?
Kinderprämien liegen deutlich unter den Erwachsenenprämien – in der Regel bei 20 bis 25 Prozent der Erwachsenenprämie. Die genauen Kosten hängen vom Wohnkanton, dem gewählten Modell und der Franchise ab. In Zürich beispielsweise kosten Grundversicherung und Unfalldeckung für ein Neugeborenes zwischen 104.50 und 183.50 Franken pro Monat.
| Kriterium | Kinder (bis 18 Jahre) | Erwachsene |
|---|---|---|
| Franchise-Optionen | 0, 100, 200, 300, 400, 500, 600 CHF | 300, 500, 1’000, 1’500, 2’000, 2’500 CHF |
| Empfohlene Franchise | 0 CHF (Standard) | Je nach Gesundheit 300-2’500 CHF |
| Maximaler Selbstbehalt/Jahr | 350 CHF pro Kind | 700 CHF |
| Selbstbehalt bei 3+ Kindern | Max. 700 CHF für alle Kinder zusammen | – |
| Spitalkostenbeitrag (15 CHF/Tag) | Befreit | Ja |
💡 Expertentipp:
Für Kinder empfiehlt sich fast immer die Franchise von 0 CHF. Der Prämienrabatt bei höheren Franchisen ist gering, während Kinder – besonders in den ersten Lebensjahren – häufig ärztliche Behandlungen und Vorsorgeuntersuchungen benötigen.
Welche Familienrabatte bieten Krankenkassen an?
Viele Krankenkassen gewähren Rabatte, wenn mehrere Familienmitglieder bei ihnen versichert sind. Diese können sich auf die Prämien, den Selbstbehalt oder die Franchise beziehen. Gemäss Bundesamt für Gesundheit (BAG) sind bestimmte Reduktionen bei mehreren versicherten Kindern gesetzlich vorgeschrieben.
Gesetzliche Vergünstigungen für Familien
- Selbstbehalt-Deckel: Bei drei oder mehr Kindern beträgt der maximale Selbstbehalt für alle Kinder zusammen nur 700 CHF pro Jahr (statt 350 CHF pro Kind).
- Kein Spitalkostenbeitrag: Kinder und junge Erwachsene bis 25 Jahre in Ausbildung zahlen keinen Spitalkostenbeitrag von 15 CHF pro Tag.
- Kinderprämien: Krankenkassen müssen für Kinder tiefere Prämien anbieten als für Erwachsene.
Wie versichere ich mein Baby richtig?
Neugeborene müssen innerhalb von drei Monaten nach der Geburt bei einer Krankenkasse angemeldet werden. Der Versicherungsschutz gilt rückwirkend ab Geburt. Jede Krankenkasse ist verpflichtet, Ihr Baby in die Grundversicherung aufzunehmen – auch wenn es mit einer Krankheit geboren wird.
👶 Baby versichern – die wichtigsten Punkte:
- Anmeldefrist: 3 Monate nach Geburt
- Vorgeburtliche Anmeldung: Empfohlen, besonders für Zusatzversicherungen
- Empfohlene Franchise: 0 CHF
- Unfalldeckung: Obligatorisch
- Zusatzversicherungen: Zahnversicherung früh abschliessen (keine Gesundheitsprüfung bei Neugeborenen)
Warum lohnt sich die vorgeburtliche Anmeldung?
Die vorgeburtliche Anmeldung bei der Krankenkasse bietet wichtige Vorteile. Bei den meisten Versicherern entfällt die Gesundheitsprüfung für Zusatzversicherungen, wenn das Baby vor der Geburt angemeldet wird. Wird Ihr Kind mit einer Erkrankung geboren, könnte eine spätere Aufnahme in Zusatzversicherungen erschwert oder abgelehnt werden.
Welche Zusatzversicherungen brauchen Kinder?
Zusatzversicherungen für Kinder sind freiwillig, aber oft sinnvoll. Anders als bei der Grundversicherung können Krankenkassen hier Gesundheitsfragen stellen, Vorbehalte anbringen oder den Antrag ablehnen. Je früher Sie die Versicherung abschliessen, desto besser.
Empfehlenswerte Zusatzversicherungen für Kinder
- Zahnversicherung: Deckt Zahnstellungskorrekturen (Zahnspange) – oft sehr teuer ohne Versicherung. Früh abschliessen, da ab gewissem Alter eine zahnärztliche Untersuchung verlangt wird.
- Ambulante Zusatzversicherung: Brillen, Alternativmedizin, Auslandsdeckung.
- Spitalzusatzversicherung: Für bessere Unterbringung im Spital (halbprivat/privat).
- Kinderinvaliditätsversicherung: Schützt vor finanziellen Folgen bei Invalidität durch Krankheit oder Unfall.
⚠️ Achtung bei Zusatzversicherungen:
Kündigen Sie bestehende Zusatzversicherungen für Ihre Kinder erst, nachdem Sie die schriftliche Aufnahmebestätigung der neuen Kasse erhalten haben. Krankenkassen können bei Zusatzversicherungen ablehnen oder Vorbehalte anbringen.
Schritt-für-Schritt: Krankenkassenwechsel für die ganze Familie
- Prämien vergleichen: Nutzen Sie einen Vergleichsrechner und holen Sie für jedes Familienmitglied separate Offerten ein.
- Optimale Kombination finden: Prüfen Sie, ob unterschiedliche Kassen für Erwachsene und Kinder günstiger sind.
- Neue Versicherungen abschliessen: Melden Sie jedes Familienmitglied bei der gewünschten Krankenkasse an.
- Aufnahmebestätigungen abwarten: Besonders wichtig bei Zusatzversicherungen.
- Kündigungen versenden: Für jedes Familienmitglied eine separate Kündigung per Einschreiben.
- Kündigungsbestätigungen einfordern: Lassen Sie sich die Kündigungen schriftlich bestätigen.

Was gilt bei Schwangerschaft und Geburt?
Schwangere Frauen profitieren von besonderen Regelungen bei der Krankenversicherung. Ab der 13. Schwangerschaftswoche bis acht Wochen nach der Geburt entfallen Franchise und Selbstbehalt für allgemeine medizinische Leistungen. Für Leistungen rund um die Mutterschaft – wie Geburt, Nachkontrolle, Stillberatung und Geburtsvorbereitungskurs – zahlen Schwangere grundsätzlich keine Kostenbeteiligung.
Kosten bei der Geburt
- Spitalaufenthalt Mutter: Von der Grundversicherung der Mutter gedeckt.
- Spitalaufenthalt Baby (gesund): Von der Krankenkasse der Mutter bezahlt.
- Behandlung Baby (krank): Von der Krankenkasse des Kindes bezahlt – Selbstbehalt fällt an.
Checkliste: Familien-Krankenkassenwechsel 2026
✅ Ihre Checkliste für den Familienwechsel:
- ☐ Prämien für jedes Familienmitglied separat vergleichen
- ☐ Verschiedene Kassen-Kombinationen durchrechnen
- ☐ Familienrabatte der Anbieter prüfen
- ☐ Für Kinder: Franchise 0 CHF wählen
- ☐ Zusatzversicherungen für Kinder (v.a. Zahnversicherung) prüfen
- ☐ Alle offenen Rechnungen begleichen
- ☐ Aufnahmebestätigungen abwarten
- ☐ Separate Kündigung für jedes Familienmitglied verfassen
- ☐ Kündigungen per Einschreiben versenden (bis 28. November 2025)
- ☐ Kündigungsbestätigungen einfordern
Jetzt Familienprämien vergleichen und sparen!
Finden Sie die günstigste Krankenkasse für Ihre Familie. Mit dem richtigen Anbieter-Mix sparen Sie mehrere hundert Franken pro Jahr.
Häufige Fragen zum Krankenkassenwechsel für Familien
Fazit: Krankenkassenwechsel für Familien lohnt sich
Ein Krankenkassenwechsel bietet Familien enormes Sparpotenzial. Da jedes Familienmitglied in der Schweiz einzeln versichert wird, können Sie für jeden die optimale Kasse wählen – das bedeutet oft unterschiedliche Anbieter für Erwachsene und Kinder. Achten Sie auf die Kündigungsfrist am 28. November 2025, versichern Sie Kinder mit der Franchise 0 CHF und schliessen Sie wichtige Zusatzversicherungen wie die Zahnversicherung möglichst früh ab. Mit einem gründlichen Vergleich und der richtigen Strategie kann eine vierköpfige Familie mehrere hundert bis über tausend Franken pro Jahr sparen.
Weitere Informationen zur Kinderversicherung finden Sie bei verschiedenen Vergleichsportalen.
Redaktion Krankenkassenvergleich-Aktuell.ch
Unsere Experten für Krankenversicherungen recherchieren täglich aktuelle Informationen zu Prämien, Leistungen und Wechselmöglichkeiten. Alle Inhalte werden sorgfältig geprüft und regelmässig aktualisiert, um Ihnen zuverlässige Entscheidungsgrundlagen zu bieten.
📱 Teilen Sie diesen Artikel:
X/Twitter: Krankenkassenwechsel für Familien: So spart ihr 2026 mehrere hundert Franken! 👨👩👧👦 Tipps zu Kinderversicherung, Franchise & Fristen. #Krankenkasse #Familie #Schweiz
LinkedIn: Der Krankenkassenwechsel bietet Familien enormes Sparpotenzial. In unserem Ratgeber erfahren Sie, wie Sie für jedes Familienmitglied die optimale Versicherung finden – und dabei mehrere hundert Franken sparen.
Facebook: 👨👩👧👦 Familien aufgepasst! Mit dem richtigen Krankenkassenwechsel könnt ihr 2026 ordentlich sparen. Wir zeigen euch, worauf ihr achten müsst – von der Kinderversicherung bis zu Familienrabatten.
Maik Möhring – Vergleich, Markt, Profile (Lead/SEO).